
セキスイハイムで家を建てたとき、火災保険の話が来たのは引き渡しの直前でした。ほかの保険会社と見比べる余裕もなく、当時は「高すぎっ!」と思いつつ、ハイムでおすすめだという保険にそのまま入りました。入居した2022年に、10年分を一括で払って298,110円です。
一緒に入った地震保険は5年契約で、2027年に最初の更新を迎えます。更新が近づいたこの機会に、入居から4年間の火災保険を振り返り、改めて調べ直してみました。すると、決め手だった「設備の故障まで補償されるのはハイムの保険ならでは」は、思い込みでした。それでも、この保険にしたこと自体は正解だったと思っています。
- 引き渡し直前に勧められて入った「セキスイハイムオーナーズ保険」(中身は東京海上日動の「住まいの保険」)。火災保険10年分で298,110円、地震保険は別
- 決め手は、設備の故障を補償する特約(10年で39,900円)。調べ直すと東京海上日動の一般向けの保険にもあり、「ハイムの保険ならでは」ではなかった
- それでもハイムの保険でよかった。ハイムに連絡すれば、補修と保険金の請求までまとめて相談できる
- 今から入る人は、契約期間(最長5年)も、東京海上日動の特約の自己負担(10万円以上)も、保険料の水準も我が家とは違う
- 年末調整の控除の対象は地震保険料だけ。火災保険料は対象外
引き渡しの直前に、勧められるまま入った
手元の見積書を見返すと、作成日は保険が始まる日のわずか2日前でした。家づくりは決めることが山ほどあって、引き渡しの直前に保険を何社も見比べる余裕はありませんでした。
勧められたのは、ハイムの系列の代理店が扱う「セキスイハイムオーナーズ保険」です。説明の言葉は正確には覚えていませんが、ハイムで建てる人の8〜9割がこの保険に入ると聞きました。
高いと思いながらも入ったのは、「建物付属機械設備等電気的・機械的事故補償特約」が付いていたからです。長い名前ですが、建物に取り付けた設備がショートや過電流、機械的な事故で壊れたときに、修理費用を補償する特約です。
ハイムの家は、この「建物に取り付けた設備」が高価です。我が家だと、太陽光9.7kWと蓄電池12kWhで380万円かかっていますし、エコキュートもあります。何が壊れるか分からないので、そこまで面倒を見てくれる保険のほうがいいと考えました。見積書の上では、この特約は10年で39,900円、1年あたり約4,000円です。

当時、ソニー損保などの一般的な保険も調べましたが、付帯設備まで含むものは見当たらなかった記憶があります。それで、設備の故障まで補償されるのはハイムの保険ならではだと受け取っていました。
我が家の火災保険の中身と保険料
調べ直す前に、まず契約の全体です。見積書と保険証券から書き出しました。
| 項目 | 内容 |
|---|---|
| 保険 | セキスイハイムオーナーズ保険 ワイドプラスタイプ (東京海上日動「住まいの保険」) |
| 代理店 | セキスイ保険サービス(ハイムの系列) |
| 契約 | 2022年(引き渡しに合わせて) |
| 期間 | 火災保険10年/地震保険5年(自動継続) |
| 払い方 | 火災保険は10年分、地震保険は5年分を一括払い |
| 建物の保険金額 | 4,200万円 |
| 家財の保険金額 | 200万円 |
| 補償 | 火災・風災・水災・盗難・水濡れ・破損等をすべて付けた (建物・家財とも) |
| 自己負担 | 破損等と設備の故障の特約が5千円、ほかは0円 |
| 主な特約 | 建物付属電気機械(設備の故障)・個人賠償責任1億円・臨時費用 |
| 地震保険 | 保険金額は火災保険の50%/耐震等級3で保険料が半額 |
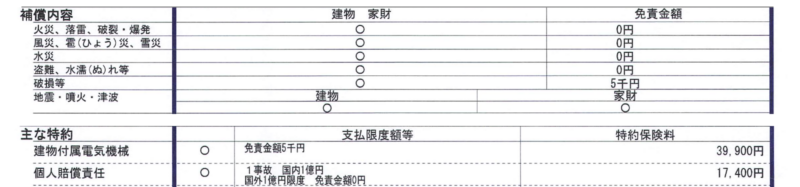
火災保険の10年分の保険料は、次の内訳です。
| 内訳 | 10年分 | 1年あたり |
|---|---|---|
| 建物 | 210,180円 | 約21,000円 |
| 家財 | 30,630円 | 約3,100円 |
| 設備の故障の特約 | 39,900円 | 約4,000円 |
| 個人賠償責任の特約 | 17,400円 | 約1,700円 |
| 合計 | 298,110円 | 約29,800円 |
ならすと月2,500円ほどです。これとは別に、5年契約の地震保険を払っています。地震保険の保険料は都道府県と建物の構造でほぼ決まり、地域による差が大きいので、この記事では火災保険料だけを載せます。
建物の4,200万円は、建築費をもとに保険会社の評価方法で出した額です。土地の値段は入りません。家づくりの総額は坪単価と建築費総額の記事にまとめていて、火災保険はそこで「諸費用」に入れたものです。
調べ直してわかったこと
設備の故障の特約は、ハイム専用ではなかった
一番大きかったのは、決め手だった特約についてです。
- オーナーズ保険の中身は、東京海上日動の一般向けの「住まいの保険」。同じ特約は、銀行などほかの代理店で入る住まいの保険にもある(東京海上日動の特約の案内)
- 損保ジャパンの「THE すまいの保険」にも、建物の設備の電気的・機械的事故を補償する特約がある。条件は東京海上日動と同じではない(損保ジャパンのFAQ)
つまり、この特約はハイム専用ではありませんでした。ハイム経由でなくても、東京海上日動の「住まいの保険」で、破損等の補償や築年数などの条件を満たせば、同じ特約を付けられます。
また、何でも直してくれるわけでもありません。東京海上日動の案内では、自然の消耗や劣化が原因の故障などは対象外です。設備の古さだけでなく、故障の原因と契約の条件で判断されます。どの設備がどこまで対象になるかは、約款と代理店で確かめるのが確実です。
今から入る人は、同じ条件では入れない
私の契約と今では、条件が変わっている点が3つあります。
1つ目は期間です。火災保険は2022年10月1日以降に始まる契約から、期間が最長10年から5年になりました。我が家はその少し前の2022年の契約なので、10年で入れた最後の時期でした。
2つ目は、設備の故障の特約の自己負担です。東京海上日動の現在の案内では、この特約の自己負担は「破損等の自己負担と同じ額か10万円の、高いほう」になっています。我が家の契約は5千円です。今から入ると、10万円未満の修理には保険金が出ません。小さな故障ではなく、高額の修理に備える特約になったと言えます。
3つ目は保険料の水準です。我が家が契約した後の2023年にも、火災保険の「参考純率」は全国平均で13.0%引き上げられ、水災の料率も地域のリスクに応じて5区分に細分化されました(損害保険料率算出機構の発表)。実際の上がり方は保険会社や地域で違いますが、同じ補償を付けても、我が家と同じ保険料にはならないと考えておいたほうがよさそうです。
それでも、ハイムの保険でよかったと思う理由
保険料は今でも高いと思いますし、決め手だった特約もハイム専用ではありませんでした。それでも、ハイムの保険にしたのは正解だったと思っています。
理由は、故障やトラブルが起きたとき、ハイムに連絡すれば、補修と保険金の請求までまとめて相談できるからです。まだ請求したことはありませんが、セキスイ保険サービスの案内でも、ハイムの担当に連絡すれば、その後の補修と保険金の請求はグループ内で対応するとしています。
補償ごとに見直してみた
内容は基本的に勧められたままですが、家財保険の額は提案から少し減らし、個人賠償責任は自動車保険から火災保険に移しました。提案のまま付けた水災も含めて、3つの補償を今の気持ちで見直してみます。
水災:次の満期では外すかもしれない
我が家はハザードマップの浸水想定区域から外れていて、水災の被害を受ける可能性は低そうです。そのため、2032年の満期のときには水災を外すかもしれません。
ただ、外すのであれば、水災でどこまで補償されているのかと、外すと保険料がいくら安くなるのかを確認してからにするつもりです。今回は見積もりを取っていないので、いくら安くなるのかはまだ分かりません。
家財:勧められた額から絞って200万円
記憶では、勧められた家財の額は400万円くらいでした。そこから絞って200万円にしています。家が壊れるような被害なら、家電や家具を買い直すだけで200万円には簡単に届くので、多すぎる額ではないと思っています。
個人賠償責任:自動車保険から火災保険に移した
個人賠償責任の特約は、自動車保険やクレジットカードの保険にも付いていることがあります。重ねて入っても、保険金が二重に出るわけではありません。我が家は加入のときに火災保険に付け、自動車保険の個人賠償責任は外しました。車はいつか手放すかもしれませんが、家は一生手放すことはないと思ったからです。
どちらに付けるかは、重ならなければどちらでもいいと思います。ただし、1つの契約だけに付けていると、その契約を解約したときに補償がなくなります。火災保険を乗り換えるときは、個人賠償責任の付け直しを忘れないようにしたいところです。
4年間で請求はゼロ。ただ、ルンバの件は請求できたかもしれない
入居から4年、保険金を請求したことは一度もありません。設備の故障の特約も、まだ使っていません。
ただ、心当たりが1つあります。入居して1〜2週間のころ、ルンバが2階から階段を落ちて、内装の壁にぶつかりました。壁紙がはがれ、へこみ、破れたところもありました。
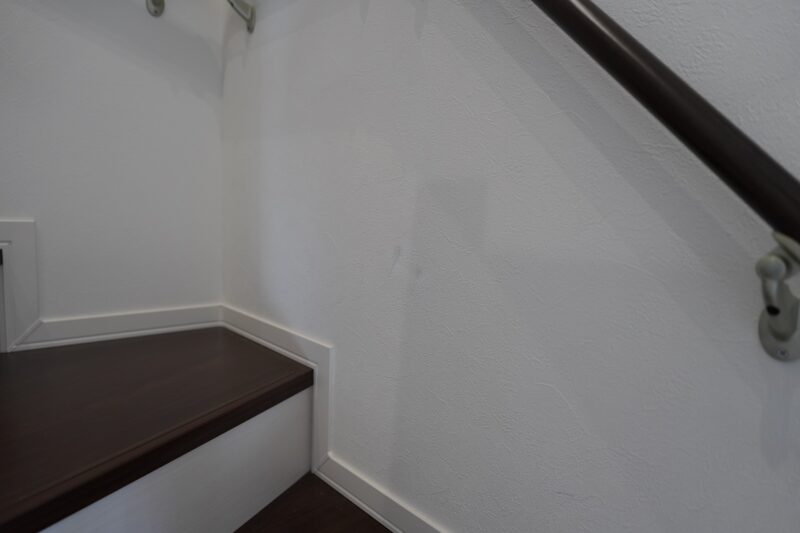
我が家の契約は「破損等」を付けていて、自己負担は5千円です。破損等は、うっかり壊したものを補償する項目なので、今思えば、代理店に相談する価値はありました。実際に保険金が出たかどうかは、事故の状況と約款しだいで、今となっては分かりません。
火災保険の請求は、原則として事故から3年以内です。この件はすでに4年たっていて、おそらく、今から請求はできないと思います(トホホ😢)。
年末調整:地震保険の分は控除される
火災保険と一緒に払っている地震保険の支払分は、「地震保険料控除」の対象になります。所得から差し引いて税金を軽くする仕組みで、保険料そのものが戻るわけではありません。我が家の場合、戻ってくるのはわずかですが、年末調整で税金の一部が戻ってきます。
我が家は地震保険の5年分を一括で払いましたが、控除証明書は毎年届きます。入居した2022年から、毎年欠かさず年末調整で出しています。
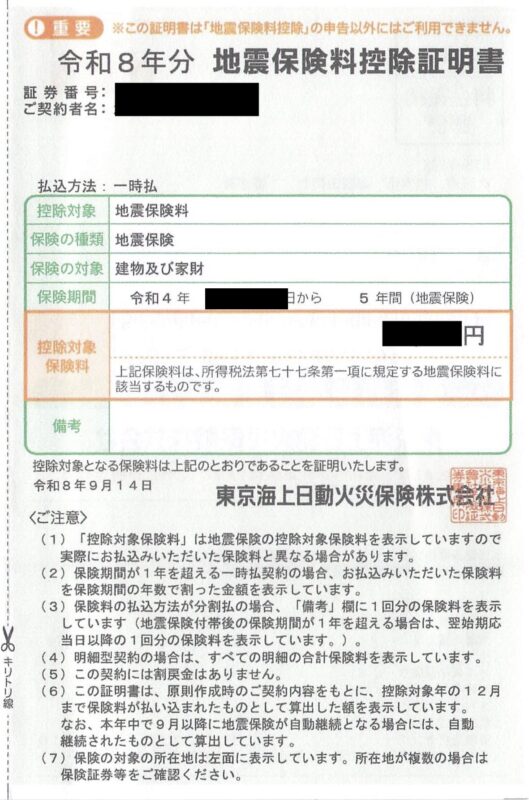
5年分を一括で払っても、証明書は1年分ずつ届く
2027年の地震保険の更新と、2032年の満期
地震保険は5年の自動継続なので、2027年に次の5年分を払うことになります。今のところは、地震保険も火災保険も同じ保険を続けるつもりです。
ただ、2032年の火災保険の満期のときは、一部の特約を外したり自己負担を引き上げたりして、本当に困ったときの大きな損害に絞り、保険料を抑える形で更新するかもしれません。(具体的には、まだ調べていませんが…)
これから建てる人へ
家を建てるときは、考えることがありとあらゆるところにあって、火災保険まで考える余裕はあまりありません。引き渡しの直前に勧められるまま入った私が、調べ直した今の考えをまとめると次のとおりです。
- 太陽光・蓄電池・エコキュートなど高価な設備が多いなら、ハイムの保険は悪くない。故障やトラブルのとき、ハイムへの連絡1本で補修と保険金の請求まで相談できる
- 家の中で何か壊したら、自分のミスでも火災保険の対象にならないか確かめる(我が家はルンバの件を確かめなかった)
- 設備の故障の補償にこだわらないなら、この保険にこだわる必要はない。その特約を付けない条件で、ネット型も含めて見積もりを比べればいい
- 「ハウスメーカーの保険でしか入れない補償」と思い込まない。同じ特約は東京海上日動の一般向けの保険にもある
設備が実際に壊れるかどうかは運もあって、必ず壊れるわけではありません。今の戸建てからの住み替えで、すでに入っている保険を移すような人は、ソニー損保のような他社の保険にするのも一つの手だと思います。
まとめ
引き渡しの直前に、見比べる余裕もなく「高すぎっ!」と思いながら入った火災保険は、2022年契約で10年298,110円でした。4年たって振り返り、調べ直すと、決め手だった設備の故障の補償は、ハイムの保険だけのものではありませんでした。
それでも、補修と保険金の請求までハイムにまとめて相談できる安心感のことを考えると、この選択でよかったと思っています。
以上、誰かの参考になれば幸いです。






コメント